
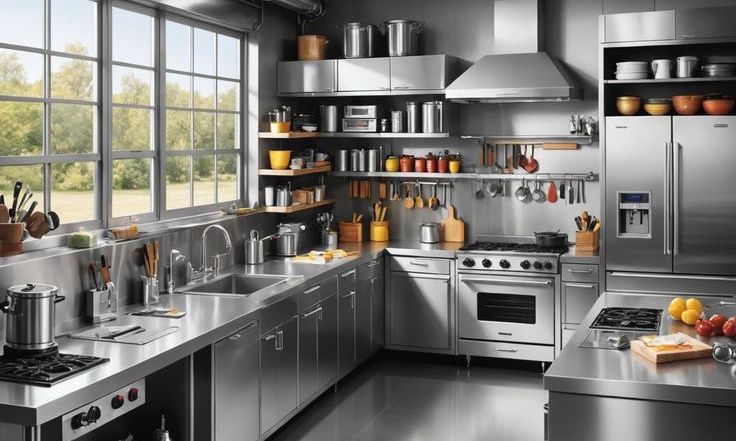
Analisis biaya tidak hanya berfungsi untuk mengetahui besaran anggaran yang dibutuhkan, tetapi juga menjadi dasar pengambilan keputusan dalam perencanaan, pengendalian, dan evaluasi kinerja dapur MBG sesuai dengan standar dapur MBG. Melalui analisis biaya yang tepat, pengelola dapur dapat mengoptimalkan penggunaan sumber daya tanpa mengurangi mutu dan keamanan pangan.
Komponen Serta Konsep Konsep Analisis Biaya Dapur MBG
Konsep Dasar Analisis Biaya Dapur MBG
Analisis biaya dapur MBG adalah proses identifikasi, perhitungan, dan evaluasi seluruh komponen biaya yang timbul dalam kegiatan pembangunan dan operasional dapur MBG. Biaya tersebut mencakup biaya investasi awal (capital cost) dan biaya operasional rutin (operational cost).
Dalam konteks dapur MBG, analisis biaya harus mempertimbangkan volume produksi harian, jumlah penerima manfaat, standar gizi, serta ketentuan higienitas dan keamanan pangan. Setiap perubahan pada salah satu variabel tersebut akan berpengaruh langsung terhadap besaran biaya yang dikeluarkan.
Komponen Biaya Investasi Dapur MBG
Biaya investasi merupakan biaya awal yang dikeluarkan sebelum dapur MBG beroperasi secara penuh. Komponen biaya investasi meliputi pembangunan atau renovasi bangunan dapur, pengadaan peralatan utama, serta instalasi pendukung.
Pertama, biaya bangunan mencakup konstruksi dapur, ruang penyimpanan bahan baku, ruang pengolahan, ruang distribusi, serta fasilitas sanitasi. Desain bangunan harus mengikuti alur kerja satu arah untuk mencegah kontaminasi silang, yang secara tidak langsung dapat memengaruhi besaran biaya konstruksi.
Kedua, biaya pengadaan peralatan dapur MBG meliputi peralatan memasak, peralatan penyimpanan dingin, peralatan pengolahan bahan, serta peralatan distribusi. Pemilihan peralatan yang berkualitas dan sesuai kapasitas produksi akan berdampak pada efisiensi jangka panjang, meskipun membutuhkan investasi awal yang relatif besar.
Ketiga, biaya instalasi dan pendukung, seperti instalasi listrik, air bersih, gas, sistem ventilasi, dan pengelolaan limbah. Komponen ini sering kali dianggap biaya tambahan, padahal sangat menentukan kelancaran dan keamanan operasional dapur MBG.
Komponen Biaya Operasional Dapur MBG
Biaya operasional merupakan biaya yang dikeluarkan secara rutin selama dapur MBG beroperasi. Komponen ini biasanya menyerap porsi anggaran terbesar dalam keseluruhan biaya dapur MBG.
Biaya bahan baku pangan menjadi komponen utama dalam biaya operasional. Pengeluaran ini dipengaruhi oleh harga pasar, kualitas bahan pangan, serta jumlah porsi yang diproduksi setiap hari. Perencanaan menu berbasis gizi dan anggaran sangat diperlukan agar biaya tetap terkendali tanpa mengurangi nilai gizi makanan.
Biaya tenaga kerja juga merupakan komponen penting. Biaya ini mencakup gaji juru masak, petugas pengolahan, petugas kebersihan, hingga tenaga distribusi. Jumlah dan kompetensi tenaga kerja harus disesuaikan dengan kapasitas produksi dapur agar tidak terjadi pemborosan biaya maupun kekurangan tenaga.
Selain itu, terdapat biaya utilitas seperti listrik, air, gas, dan bahan bakar distribusi. Biaya ini sering kali meningkat seiring dengan intensitas produksi dan perlu dikendalikan melalui penggunaan peralatan hemat energi serta pengaturan jadwal produksi yang efisien.
Biaya operasional lainnya meliputi bahan pembersih, alat pelindung diri, perawatan peralatan, serta biaya administrasi dan dokumentasi. Meskipun nilainya relatif kecil, jika tidak dikendalikan dengan baik, akumulasi biaya ini dapat memengaruhi total anggaran secara signifikan.
Faktor yang Mempengaruhi Besarnya Biaya Dapur MBG
Besarnya biaya dapur MBG dipengaruhi oleh beberapa faktor utama. Skala produksi merupakan faktor paling dominan. Semakin besar jumlah penerima manfaat, semakin besar pula biaya bahan baku, tenaga kerja, dan utilitas yang dibutuhkan.
Lokasi dapur juga memengaruhi biaya, terutama terkait harga bahan pangan, biaya distribusi, dan ketersediaan sumber daya. Standar pelayanan dan kualitas juga menjadi faktor penentu. Penerapan standar higienitas dan keamanan pangan yang ketat memerlukan investasi peralatan dan biaya operasional tambahan, namun hal ini bersifat wajib demi menjamin keamanan makanan.
Strategi Efisiensi dalam Pengelolaan Biaya
Salah satu strategi utama adalah perencanaan anggaran berbasis kebutuhan riil dan data konsumsi harian.
Pengadaan bahan baku melalui pemasok tetap atau kerja sama dengan petani lokal dapat membantu menekan biaya sekaligus menjaga kestabilan pasokan. Selain itu, pemeliharaan peralatan secara rutin dapat mencegah kerusakan besar yang memerlukan biaya perbaikan tinggi.
Optimalisasi sumber daya manusia melalui pembagian tugas yang jelas dan pelatihan juga dapat meningkatkan produktivitas kerja. Dengan tenaga kerja yang kompeten, proses produksi menjadi lebih cepat dan efisien.
Kesimpulan
Analisis biaya dapur MBG merupakan instrumen penting dalam perencanaan dan pengelolaan Program Makan Bergizi Gratis. Dengan memahami struktur biaya investasi dan biaya operasional secara menyeluruh, pengelola dapur dapat menyusun strategi pengelolaan anggaran yang efektif dan berkelanjutan.
Analisis biaya yang baik tidak hanya membantu menekan pemborosan, tetapi juga memastikan bahwa tujuan utama program, yaitu penyediaan makanan bergizi, aman, dan layak konsumsi bagi penerima manfaat, dapat tercapai secara optimal. Oleh karena itu, analisis biaya dapur MBG harus menjadi bagian integral dari sistem manajemen dapur MBG di setiap wilayah pelaksanaan.
